Oleh: Ima Rachmalia
CEO Sinergi Foundation
Mahasiswa Magister Akuntansi 2026, Universitas Islam Bandung
Lembaga filantropi Islam jarang mengelola satu jenis dana saja. Sebut saja di Lembaga pengelola ZISWAF (Zakat, Infak Sedekah, dan Wakaf), tim yang sama bisa menerima dana zakat dari muzaki, dan infak sedekah dari munfik, sekaligus dana wakaf uang dari wakif di hari yang sama. Bagi donatur, semuanya tampak sebagai “donasi”. Bagi akuntansi syariah, masing-masing adalah dana yang berbeda, dengan hukum, peruntukan, dan cara pertanggungjawaban yang berbeda.
Pertanyaannya, bagaimana satu lembaga membukukan semuanya tanpa mengaburkan amanah?
Tiga Rujukan, Satu Lembaga
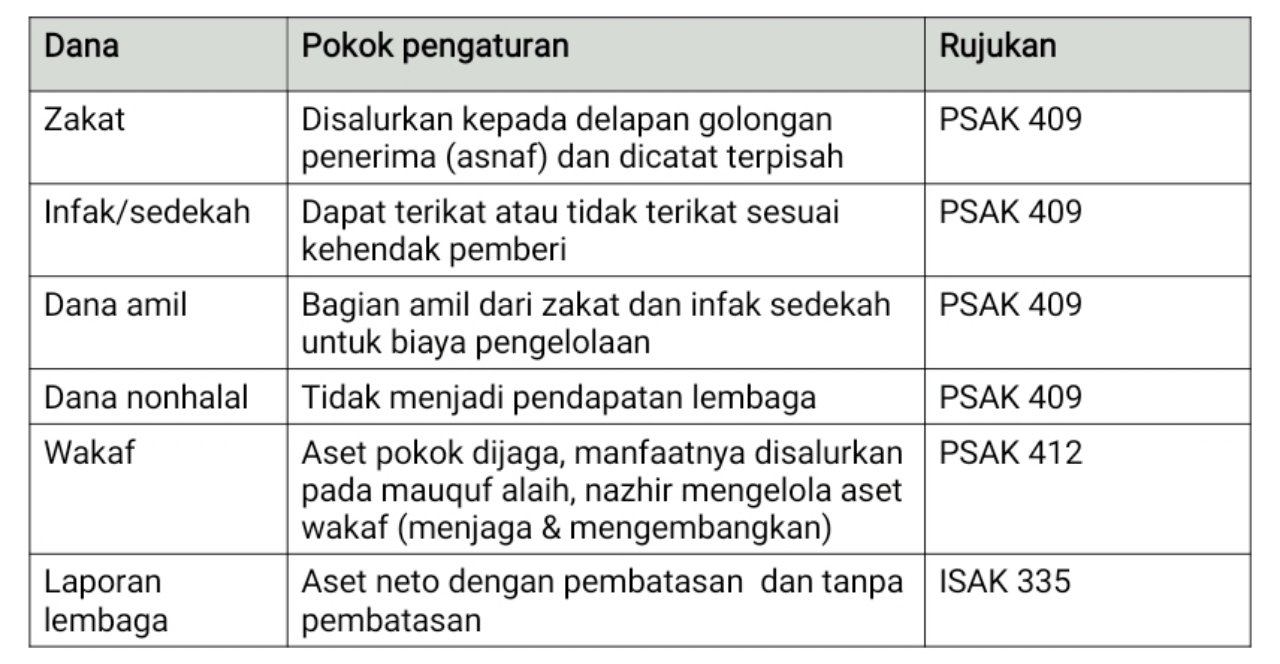
Lembaga ZISWAF di Indonesia umumnya berpegang pada tiga standar. Pertama, PSAK 409 (dahulu PSAK 109) tentang Akuntansi Zakat dan Infak/Sedekah, yang direvisi pada 2022 dan berlaku efektif 1 Januari 2024.
Kedua, PSAK 412 (dahulu PSAK 112) tentang Akuntansi Wakaf. Ketiga, ISAK 335 (dahulu ISAK 35) tentang penyajian laporan keuangan entitas berorientasi nonlaba, yang berlaku sejak 1 Januari 2020 dan membagi aset neto menurut ada atau tidaknya pembatasan dari pemberi sumber daya. Di tingkat hukum, pengelolaan zakat diatur dalam Undang-Undang Nomor 23 Tahun 2011 dan wakaf dalam Undang-Undang Nomor 41 Tahun 2004.
Zakat dan infak: dipisah menurut peruntukan
PSAK 409 membedakan empat kelompok dana, yaitu dana zakat, dana infak/sedekah, dana amil, dan dana nonhalal. Dana zakat hanya boleh disalurkan kepada delapan golongan sebagaimana disebut dalam QS At-Taubah ayat 60. Dana infak/sedekah dapat bersifat terikat, yaitu dengan peruntukan tertentu dari pemberinya, atau tidak terikat.
Amil mengambil haknya dari zakat dan infak/sedekah untuk membiayai pengelolaan, dan dicatat dalam dana amil. Adapun penerimaan yang tidak sesuai syariah, misalnya bunga bank, dicatat sebagai dana nonhalal dan tidak diakui sebagai pendapatan lembaga.
Wakaf: yang Dijaga adalah Pokoknya
Wakaf bekerja dengan logika yang berbeda. Harta pokok tidak habis disalurkan; yang diberikan kepada penerima manfaat (mauquf alaih) adalah hasil atau manfaatnya. Karena itu, standar akuntansi wakaf mengatur bahwa aset wakaf diakui ketika kendali atas aset beralih kepada nazhir, umumnya saat ikrar wakaf.
Wakaf uang diukur sebesar nominalnya, sedangkan aset selain uang diukur pada nilai wajar. Imbalan nazhir bersumber dari hasil pengelolaan, bukan dari pokok wakaf. Aset wakaf yang telah diikrarkan tidak boleh dicampur dengan dana lain milik lembaga.
Dari Banyak Dana Menjadi Satu Pertanggungjawaban
Bayangkan sebuah lembaga amil (hipotetis) yang menerima wakaf berupa sebidang tanah yang disewakan. Tanah itu dicatat sebagai aset wakaf. Uang sewa adalah hasil pengelolaan, dimana sebagian menjadi imbalan nazhir sesuai ketentuan, sisanya disalurkan kepada penerima manfaat.
Pada bulan yang sama lembaga menerima zakat dari muzaki. Zakat itu tidak boleh dipakai untuk merawat tanah wakaf, sebab peruntukannya berbeda. Dua dana, dua hukum, dua pencatatan, namun dilaporkan oleh lembaga yang sama.
Praktik yang baik biasanya mencakup tiga hal. Pertama, pemisahan pencatatan, dan sebaiknya dilakukan pemisahan rekening, untuk setiap jenis dana. Kedua, kebijakan alokasi biaya operasional yang jelas dan terdokumentasi, termasuk batas hak amil. Ketiga, pengungkapan dalam catatan atas laporan keuangan mengenai peruntukan, pembatasan, dan kebijakan pengelolaan setiap dana, sehingga pembaca dapat melihat gambaran utuh sekaligus rincian per dana.
Penutup
Keragaman dana bukan masalah, melainkan cerminan luasnya peran lembaga filantropi Islam. Kuncinya ada pada ketertiban: setiap dana punya identitas, aturan, dan laporan yang jelas, sementara lembaga tetap menyajikan satu pertanggungjawaban yang utuh kepada muzaki, wakif, dan penerima manfaat. Akuntansi syariah membantu memastikan bahwa kepercayaan yang diberikan masyarakat benar-benar terjaga.
Referensi
Ikatan Akuntan Indonesia. (2024). PSAK 409 tentang Akuntansi Zakat, Infak dan Sedekah. Jakarta: IAI.
Ikatan Akuntan Indonesia. (2018). Exposure Draft PSAK 112: Akuntansi Wakaf. Jakarta: IAI.
Ikatan Akuntansi Indonesia. (2022). PSAK 412 tentang Akuntansi Wakaf. Jakarta: IAI.
Ikatan Akuntan Indonesia. (2025). ISAK 335: Penyajian Laporan Keuangan Entitas
Berorientasi Nonlaba. Jakarta: IAI.
Republik Indonesia. (2004). Undang-Undang Nomor 41 Tahun 2004 tentang Wakaf.
Republik Indonesia. (2011). Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat.